
长城汽车比赛力斯还惨,五年跌幅80%,更可怕的是都被市场遗忘了
2026-09-23 · whxinaobg.com
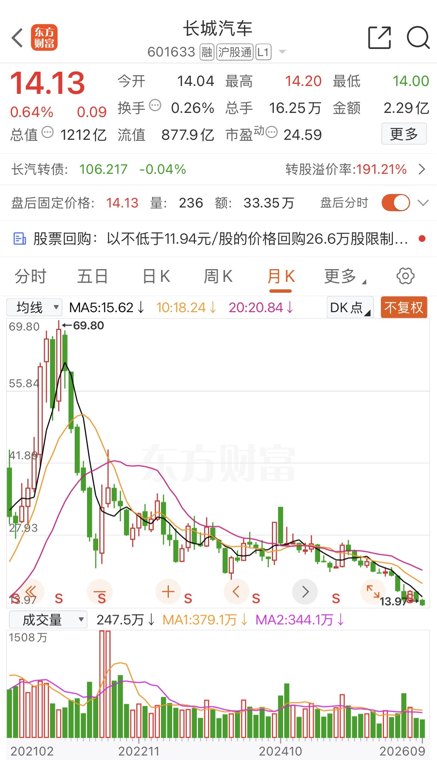
看了一眼长城汽车的月K线,从69.8元跌到14.13元,跌幅将近80%。再看赛力斯的周K线,从174.66元跌到47.78元,跌幅约73%。 单看跌幅,长城汽车确实比赛力斯更惨。但你如果把这两家公司的K线并排放在一起看,会发现一个更扎心的事实: 赛力斯是在高位撑不住往下掉,而长城汽车是从半山腰一路阴跌,跌了五年,连一次像样的反弹都没有。更可怕的赛力斯好歹有热
看了一眼长城汽车的月K线,从69.8元跌到14.13元,跌幅将近80%。再看赛力斯的周K线,从174.66元跌到47.78元,跌幅约73%。
单看跌幅,长城汽车确实比赛力斯更惨。但你如果把这两家公司的K线并排放在一起看,会发现一个更扎心的事实: 赛力斯是在高位撑不住往下掉,而长城汽车是从半山腰一路阴跌,跌了五年,连一次像样的反弹都没有。更可怕的赛力斯好歹有热度经常霸榜前100,长城汽车则被市场遗忘1000开外了。
月线级别的五连阴,MA5、MA10、MA20全部空头排列,股价被均线压得死死的。成交量从巅峰时期的1508万手缩到247.5万手,缩量下跌,意味着连割肉的人都割累了。这不是恐慌性抛售,这是彻彻底底的遗忘。
但翻开半年报,这家公司并没有市场想得那么差。
2026年上半年,长城汽车营收首次突破千亿,达到1021.01亿元,同比增长10.58%。海外销量28.9万辆,同比大涨45.46%,海外半年销量第一次超过国内。单车收入17.73万元,同比提升9.3%,产品结构在往上走。经营活动现金流净额104.36亿元,同比增长13.25%。
这些数据放在任何一家制造业公司身上,都不算难看。问题出在利润端。归母净利润24.65亿元,同比下滑61.11%。原因也不复杂——直营渠道铺得太猛,WEY品牌的直营网络消耗了大量利润;俄罗斯报废车税退税减少;原材料涨价。三重压力叠加,利润被吃掉了将近40亿。
但这里有一个关键变化,市场没有充分定价。
二季度归母净利润15.19亿元,环比增长60.67%;扣非净利润11.28亿元,环比暴增134.02%。环比改善的幅度很猛,说明最差的时候可能已经过去了。一季度“增收不增利”的困境,在二季度开始出现拐点。
招商证券在研报里明确表示,公司全年计划推出12款新车型,出口增长和新产品平台有望驱动FY26-27利润率扩张。中金公司预测2026年净利润125.4亿元,给予“跑赢行业”评级。近六个月17家机构发布研究报告,平均目标价23.68元。
现在的股价是14.13元,市净率1.39倍,动态市盈率24.59倍。但如果你看港股,长城汽车的市净率只有0.63倍,股息率超过4%。同一家公司,H股打六折卖。这不是估值分歧,这是定价错误。
赛力斯的跌幅看似比长城汽车小,但性质完全不同。长城汽车是在盈利状态下利润缩水,赛力斯是直接从盈利变成了巨亏。
2026年上半年,赛力斯营收574.93亿元,同比下降7.87%;归母净利润亏损17.17亿元,上年同期盈利29.41亿元。从赚将近30亿到亏17亿,一年时间,利润表天翻地覆。
更致命的是销量。前8个月赛力斯销量合计25.09万辆,同比下降14.17%,新能源汽车销量22.73万辆,同比下降12.58%。问界M8、M9面临的竞争越来越激烈,降价空间被刚性支出死死限制。
毛利率从23.30%一路下滑,整车毛利率跌到22.16%,同比下降6.36个百分点。碳酸锂均价同比上涨132%,车规芯片结构性短缺,核心零部件成本全面攀升。公司还计提了18.2亿元的资产减值,理由是“技术迭代、车型换代导致适配性有限”。
9月15日,华为与赛力斯的合作模式正式调整。产品定义、品牌营销、渠道零售、服务体系改由赛力斯主导,华为终端退到“参与赋能”的位置。消息一出,赛力斯A股当天跌超5%,H股盘中跌超7%,创出上市以来新低。
市场用脚投票的原因很简单:赛力斯过去五年的高增长,本质上吃的是华为智选车模式的红利。问界的产品定义、品牌溢价、渠道销售,很大程度上依赖华为的深度参与。现在华为“松手”了,赛力斯需要自己扛起品牌运营和渠道管理的全部成本。
而赛力斯的固定支出是刚性的——按整车售价比例计提的渠道费用、品牌营销费用、研发投入,在销量下行周期里会直接吞噬利润空间。公司2026年上半年研发费用37.34亿元,同比增加27.44%,占营收比例6.49%。这些钱必须花,但花出去能不能换来销量,是个未知数。
回到最初的问题:长城汽车比赛力斯还惨吗
一种是 价格上的惨 。长城汽车14块钱,市净率1.39倍,H股0.63倍,股息率超过4%,公司还在盈利、还在分红、还在回购。股价跌到这个位置,向下空间已经极其有限。你可以说它便宜,可以说它不受待见,但你不能说它要垮了。
另一种是 基本面上的惨 。赛力斯从盈利30亿到亏损17亿,销量下滑、毛利率崩塌、18亿资产减值,核心合作模式刚刚经历重大调整。47.78元的股价对应的是832亿市值,市净率2.22倍,动态市盈率是负的。花2.22倍净资产的价格,买一家正在亏损、销量下滑、商业模式重构中的公司。
$长城汽车(SH601633)$ $赛力斯(SH601127)$ $上证指数(SH000001)$ #社区牛人计划# #盘逻辑:深度解析,理清投资思路#